ISA는 3년이 지나면 깨고 새로 만드는 게 좋다는 말이 많지만, 1억 원을 채운 채 몇 년째 그대로 두는 사람도 많다.
따져 보면 양쪽 다 나름의 이유와 계산이 있다.
새로 가입하면 세금을 내지 않아도 되는 비과세 한도가 다시 생긴다. 일반형은 200만 원, 서민형은 400만 원까지다. 만기가 된 돈을 연금계좌로 옮기면 최대 300만 원까지 연말정산 세금 감면 혜택을 더 얹을 수 있다.
다만 다시 가입할 때마다 그동안 번 돈(소득)을 새로 확인하기 때문에, 그사이 월급이 올랐다면 서민형에서 일반형으로 바뀔 수 있다.
이번이 서민형 혜택을 받 받는 마지막 기회라면, 차라리 지금 계좌를 오랫동안 길게 끌고 가는 편이 나을 수도 있다. 참고로 만기 연장은 만기 3개월 전부터 하루 전까지만 신청할 수 있으니 날짜를 꼭 챙겨야 한다.
1억을 다시 채우는 5년의 시간
계좌를 유지하는 사람들이 가장 아까워하는 건 바로 시간이다. 새 계좌에는 1년에 2천만 원씩밖에 못 넣어서 1억을 다시 채우려면 꼬박 5년 가까이 걸린다.
그동안 ISA 밖에 두고 굴리는 돈에서 나오는 배당금에는 15.4%의 세금이 꼬박꼬박 붙는다.
결국 재가입의 대가는 입금 한도를 잃는 것이고, 유지를 택할 때의 대가는 새 비과세 혜택을 포기하는 셈이다. 이미 목돈을 모은 사람일수록 이 한도를 잃어버리는 게 더 아깝게 느껴진다.
부부가 각자 1억 원씩 채워 두면 이사나 갑작스러운 일이 생겼을 때 바로 꺼내 쓸 수 있는 든든한 비상금이 되기도 한다.
세금을 뒤로 미루는 힘
ISA 안에서는 이익이 나도 계좌를 깨기 전까지 세금을 당장 떼지 않는다. 그 덕분에 세금으로 나갈 돈까지 그대로 계속 굴려서 이자를 붙일 수 있다.
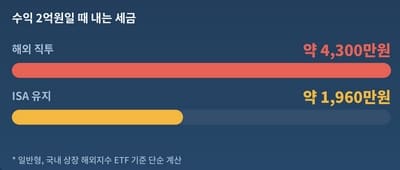
예를 들어 해외 지수 투자로 2억 원의 이익을 냈다고 해보자. 해외 ETF를 직접 샀다면 세금이 약 4,300만 원이나 나오지만, 국내에 상장된 해외 지수 ETF를 ISA에서 굴렸다면 세금이 약 1,960만 원으로 확 줄어든다. 투자하는 돈이 크고 오랫동안 묻어둘수록 계좌를 계속 유지하는 쪽이 훨씬 유리해지는 이유다.
배당주로 1억 원을 채운 뒤 매달 나오는 배당금을 꺼내 쓰는 방법도 있다. 이때 기억할 점은 중간에 꺼낼 수 있는 돈은 내가 넣은 원금까지라는 사실이다. 원금을 다 꺼내 쓰고 나중에 계좌를 해지하면, 비과세 한도를 넘는 수익에 대해서도 9.9%의 낮은 세금만 내면 된다.
재가입을 못 하거나 안 하는 이유
이자나 배당 소득이 많아 금융소득종합과세 대상이 된 적이 있다면, 아예 새로 가입할 수 없어서 기존 계좌를 계속 지키는 수밖에 없다. 또한 ISA에서 번 돈은 건강보험료를 계산할 때 포함되지 않아서 건보료 부담을 줄여준다는 장점도 있다.
연금저축에서는 투자할 수 없는 레버리지 ETF(수익과 손실이 배로 움직이는 상품)로 원금을 빠르게 불린 뒤, 한 번에 연금계좌로 옮기려는 사람도 있다.
연금저축은 중간에 목돈을 빼면 16.5%라는 큰 세금을 내야 하지만, ISA는 3년만 지나면 훨씬 자유롭게 돈을 빼서 쓸 수 있다는 차이가 있다.
계좌를 해지하려면 지금까지 사둔 주식이나 펀드를 일단 다 팔아야 한다는 점도 부담이다. 공들여 짜놓은 포트폴리오를 다 깨야 하고, 하필 시장 흐름이 좋을 때 주식 시장에서 나와 있게 되는 위험도 있다.
지금 나오는 배당금에 만족하고 수익률을 보며 느긋하게 투자하고 있다면 굳이 계좌를 깨서 흔들 필요가 없다.
굴리는 돈이 아직 크지 않고, 서민형 혜택을 계속 유지할 수 있으면서, 연금 세금 감면까지 알뜰하게 챙기고 싶다면 재가입이 유리하다. 반면 이미 목돈을 모았거나, 그사이 월급이 올랐거나, 오랫동안 들고 갈 자산을 담아두었다면 유지하는 편이 더 큰 이득이 될 가능성이 높다.
제도는 언제든 바뀔 수 있으니, 혜택이 좋은 조건일 때 만기를 미리 길게 잡아 두는 것도 괜찮은 전략이 아닐까 싶다.
- 부동산으로 번 돈, 왜 주식으로 옮기기 시작했을까
- 퇴직 후 건강보험료 절약 방법이 이렇게나 많았다고?
- QLD 언제 팔아야 할까? 1년 모은 주린이의 고민
- 금리가 오르는데 내 주식은 왜 떨어질까? 주식과 채권이 같이 내리는 진짜 이유