얼마 전 ISA 계좌 때문에 황당하고 막막한 일을 겪은 사람의 이야기를 들었다.
지난해 9월에 ISA를 만들어서 미국 나스닥, 빅테크, 배당 커버드콜 ETF 같은 상품을 담아두었는데, 올가을 증권사에서 금융소득종합과세 대상이라 ISA가 해지된다는 통보 문자를 받았다고 한다.
하필 담아둔 종목들이 전부 손실 중이라, 해지되기 전에 손해를 보고서라도 팔아야 하는지 깊은 고민에 빠졌다고 한다.
처음엔 가입하고 나서 이자가 늘어나 쫓겨난 건가 싶었지만, 따져보니 가입 자격 자체가 처음부터 없었던 케이스였다.
왜 1년이나 지나서 해지하라는 걸까?
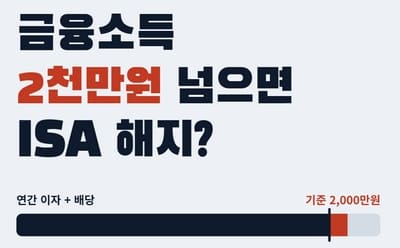
ISA는 가입하는 해 바로 전 3년 동안, 단 한 번이라도 이자와 배당을 합친 금융소득이 2,000만 원을 넘긴 적이 있으면 아예 만들 수 없는 계좌다.
2025년 9월 가입 기준이라면 2022년부터 2024년까지의 내역을 보는데, 홈택스에서 확인해 보니 2024년 이자소득이 약 2,010만 원이었다고 한다.
딱 10만 원 차이로 자격을 벗어난 셈이다. 결국 가입 후 소득이 늘어난 게 아니라, 처음부터 자격이 없었는데 일단 계좌가 열렸다가 뒤늦게 확인되어 정리되는 상황이다.
국세청이 소득 자료를 검증한 뒤 금융사에 부적격 통보를 하기까지 시간이 걸리다 보니, 가입하고 보통 1년 뒤인 8~9월쯤 이런 통보가 날아온다.
여기서 놓치기 쉬운 점이 하나 있다. 금융소득 2,000만 원 기준은 통장에 실제로 들어온 돈이 아니라 세금을 떼기 전(세전) 기준이라는 사실이다.
예금 금리를 3%로 잡으면 원금 6억 원 이상을 예금 한곳에 모아둘 경우 나도 모르게 이 기준을 살짝 넘어설 수 있다. 집 살 돈처럼 큰 목돈을 예금에 넣어둔 분들이 특히 조심해야 할 부분이다.
손실 중인 종목, 당장 팔아야 할까?
결론부터 말하면 계좌 상태가 바뀐다고 해서 무조건 손절할 필요는 없다.
내가 직접 주식을 사고파는 일반 중개형 ISA라면, 당장 안 팔아도 한 달 뒤 절세 혜택만 사라질 뿐 일반 계좌로 바뀐다.
즉, 종목과 손실 상태는 그대로 유지된다. 반면 금융회사에 운용을 알아서 맡기는 일임형 계좌는 자동 정산되어 손실이 확정될 수 있으니, 가장 먼저 본인 계좌 유형을 증권사에 직접 확인해봐야 한다.
중요한 건 세금 문제와 투자 판단을 따로 떼어 보는 것이다. 계좌 이름표가 바뀌었다고 주식 가치가 달라지는 건 아니니까, 앞으로 오를 거라 보고 산 종목이라면 일반 계좌로 넘어가더라도 계속 가져가면 된다. 문자 한 통에 놀라서 서둘러 팔 이유는 없다.
ISA를 쓰고 있거나 만들 예정이라면
- 만기는 무조건 길게 잡아두기
이미 ISA를 잘 쓰고 있더라도, 만기 때 금융소득이 2,000만 원을 넘기면 만기 연장이 안 된다. 그래서 처음 만들 때부터 만기를 30년, 50년처럼 아주 길게 잡아두는 것이 유리하다. 3년만 지나면 언제든 페널티 없이 해지할 수 있으니 만기가 길어도 손해 볼 것이 없다. - 부적격 통보를 받아도 재가입 가능
한 번 자격을 잃었다고 영원히 못 만드는 건 아니다. 최근 3년 금융소득이 다시 기준 이하로 내려가면 언제든 다시 가입할 수 있다. - 예금 이자 분산하기
이자는 실제로 받는 해의 소득으로 한꺼번에 잡힌다. 2~3년짜리 예금 이자가 한 해에 몰리지 않도록 예금 만기는 1년 단위로 나누는 것이 안전하다.
금융소득 2,000만 원이 살짝 넘었다고 해서 당장 엄청난 세금 폭탄이 떨어지는 건 아니다. 이 기준을 너무 무서워하다가 좋은 투자 기회를 놓칠 필요는 없다.
다만 1년에 한 번씩 홈택스에서 내 이자와 배당 소득 내역을 점검하는 습관만 들여도 이런 황당한 일은 충분히 막을 수 있다.
- 60세 이후 국민연금 더 낼까 말까, 임의계속가입 손익분기 직접 따져보기
- 40대 파이어, 20억으로 월 520만 원 배당 받는 로우리스크 포트폴리오 점검
- 영업이익은 삼성전자가 더 많은데, 시가총액은 왜 엔비디아가 4배 넘게 클까
- 미국주식 양도세 250만원 공제 말고도 세금 줄이는 방법