60세가 가까워지면 국민연금을 계속 더 낼지 말지 고민하는 사람이 많다. 만 60세가 되면 의무적으로 내는 건 끝나지만, 원하면 65세가 되기 전까지 더 넣을 수 있는 임의계속가입 제도가 있기 때문이다.
요즘 이미 예상 연금이 월 200만 원 가까이 되는 사람은 더 넣어봤자 거의 안 오른다는 말이 자주 들리는데, 이게 정말 맞는지 차분하게 정리해 보려고 한다.
많이들 헷갈려 하는데 임의가입과 임의계속가입은 다른 개념이다.
- 임의가입: 전업주부처럼 원래 안 내도 되는 사람이 60세 전에 스스로 신청해서 내는 것
- 임의계속가입: 60세에 의무 납부가 끝난 뒤 연장해서 더 내는 것
따라서 60세 이후의 연장 납부는 임의계속가입이라고 부르는 게 맞다.
그리고 60세가 넘으면 회사를 계속 다녀도 월급에서 연금이 자동으로 안 빠져나간다. 더 내고 싶다면 직접 따로 신청해야 하고, 회사가 반을 내주던 혜택 없이 내 돈으로 100% 전부 부담해야 한다.
왜 많이 받는 사람은 덜 오른다는 말이 나올까?
국민연금은 내가 낸 돈만으로 계산되지 않는다. 전체 가입자의 평균 소득과 내 소득을 섞어서 계산하기 때문에, 적게 낸 사람은 더 넉넉하게 받고 많이 낸 사람은 상대적으로 덜 받는 소득 재분배 구조를 갖고 있다.
게다가 과거(1988~1998년)에는 연금을 돌려주는 비율(소득대체율)이 70%로 아주 높았지만, 지금은 40%대로 낮아졌다.
예전부터 꾸준히 낸 분들은 이미 좋은 조건으로 연금을 많이 쌓아둔 상태라, 지금 새로 보태는 기간은 상대적으로 오르는 폭이 작아 보일 수밖에 없다.
하지만 실제 숫자를 보면 다르다.
200만 원 받을 사람이 5년 동안 최고액을 더 넣어봤자 월 2~3만 원밖에 안 오른다는 소문이 있지만, 실제로는 이보다 훨씬 많이 늘어나는 경우가 많다.
월 9만 원대(최저액)로 3년을 넣으면 한 달 수령액이 약 4.5만 원 늘어나는데, 낸 원금을 돌려받는 데 6년 정도면 충분하다.
신기하게도 기존 예상 연금이 100만 원인 사람과 200만 원인 사람이 같은 돈을 추가로 넣었을 때 늘어나는 금액 차이는 생각보다 크지 않다.
가입 이력에 따라 5년 동안 최고액을 넣었을 때 월 30만 원 가까이 늘어나는 경우도 있다.
결국 200만 원 넘으면 무조건 손해라고 단정할 수는 없다. 사람마다 가입 기간과 상황이 완전히 다르기 때문이다.
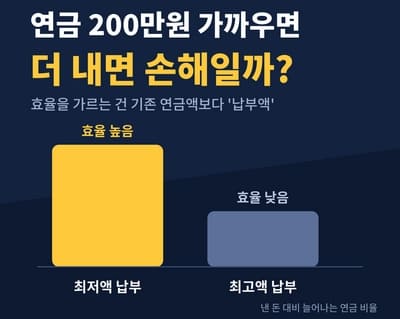
핵심은 얼마나 내느냐다.
효율을 결정하는 건 기존 연금액보다 새로 얼마를 넣느냐다.
- 최저액으로 낼 때: 내가 낸 돈 대비 늘어나는 비율(가성비)이 가장 높다.
- 금액을 높여 낼 때: 늘어나는 연금액은 커지지만, 낸 원금을 회수하는 데 걸리는 시간은 길어진다.
따라서 더 낼까 말까를 고민하기보다 얼마로 낼까를 정하는 게 훨씬 합리적이다. 내가 몇 살까지 건강하게 살 수 있을지, 몇 년 만에 원금을 회수하고 싶은지 기준을 세우고 금액을 정하는 게 좋다.
숫자 외에 챙겨야 할 요소들
국민연금은 매년 물가상승률을 반영해 주고, 평생 나오며, 연말정산 공제 혜택도 있다. 단순히 계산기만 두드렸을 때보다 실제 가치가 더 클 수 있다.
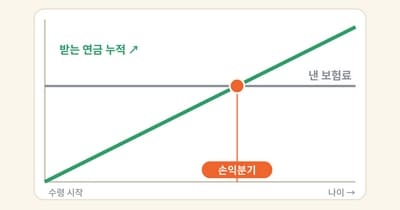
다만 60세 이후에도 버는 소득이 있다면 마음대로 최저액을 고르지 못할 수도 있으니, 신청 전에 국민연금공단에 먼저 확인해 보는 것이 필수다. 중간에 사정이 생겨 그만 내더라도 연금 받는 데는 아무 문제가 없다.
다른 대안으로 연금 받는 시기를 늦추는 연기연금도 있다. 1년 늦출 때마다 연금액이 7.2%씩(최대 36%) 늘어나므로, 당장 생활비가 급하지 않고 건강에 자신이 있다면 이 방법이 더 유리할 수 있다.
결국 답은 내 데이터에 있다.
임의계속가입은 누구에게나 무조건 이득도, 무조건 손해도 아니다. 남들의 소문이나 대략적인 계산에 휘둘릴 필요가 없다.
내 곁에 국민연금 앱이나 국민연금 콜센터를 통해 내 실제 예상 연금액을 직접 조회해 보고, 최저액부터 여러 금액을 넣었을 때 어떻게 달라지는지 직접 비교해 보고 결정하자. 내 상황에 맞춘 선택이 가장 똑똑한 정답이다.
- 연금저축계좌에 커버드콜 장기투자, 꼭 알아야 할 세금 반전
- 직장인 ETF 투자 순서, 연금저축부터 ISA까지 어떤 계좌에 무엇을 담을까
- SCHD ETF 1억 매수 타이밍, 한 번에 살까 나눠 살까
- 월급 350 직장인 저축 비율, 1억을 빨리 모으는 현실적인 방법