30대 중반에 아직 전세에 살고 있고 이제 막 아기가 태어난 집이 있다고 해보자. 월급이 400만 원 정도라면 이런 생각이 드는 것도 자연스러운 일이다.
젊을 때 조금 고생해서 돈을 바짝 모으고 투자하면 언젠가는 일에서 벗어날 수 있지 않을까?
매달 200~300만 원씩 투자해서 5년 정도 버텨보자는 생각도 충분히 나올 수 있다. 그런데 막상 하나씩 따져보면 조금 손봐야 할 부분이 보인다.
커버드콜은 돈을 불리는 것보다 꺼내 쓰는 데 가깝다
커버드콜 ETF는 쉽게 말하면 주가가 많이 오를 때 그 상승분 일부를 포기하는 대신 꾸준히 분배금을 받는 방식이다.
그래서 주가가 오를 때는 일반적인 지수 ETF보다 덜 오를 수 있고, 주가가 떨어질 때는 손실을 그대로 받을 수 있다. 분배금이 많이 나온다고 해서 공짜로 돈이 생기는 것도 아니다.
예를 들어 매달 300만 원씩 넣으면 1년에 3,600만 원이다. 1억 원을 모았다고 가정하고 연 10% 정도의 분배금이 나온다고 해도 연간 1,000만 원 수준이다. 5년 동안 1억 8천만 원을 모았다면 월 분배금이 단순 계산으로 150만 원 정도가 된다.
하지만 이것도 분배율이 계속 유지되고 원금이 크게 줄지 않는다는 가정이다. 세금까지 생각하면 실제로 손에 들어오는 돈은 더 적어진다.
그래서 아직 자산이 크지 않고 당장 투자금에서 생활비를 꺼낼 필요가 없다면, 지금은 매달 현금이 들어오는 것보다 자산 자체를 키우는 데 더 집중하는 게 낫다고 생각한다.
S&P500이나 나스닥100 같은 지수형 ETF처럼 장기적으로 성장할 수 있는 자산으로 먼저 덩치를 키우고, 나중에 은퇴가 가까워졌을 때 일부를 커버드콜 같은 상품으로 옮기는 방법도 생각해볼 만하다.
월급 400만 원에서 300만 원 저축은 생각보다 어렵다
신생아가 있는 가정이라면 분유, 기저귀, 병원비처럼 생각보다 돈 들어갈 일이 많다. 여기에 전세 계약이 끝날 때 보증금이 오르거나 이사비가 생길 수도 있다.
그래서 월급 400만 원에서 매달 200~300만 원을 꾸준히 투자한다는 계획은 숫자로 볼 때는 멋있어 보여도 실제 생활에서는 쉽지 않을 수 있다.
그래도 5년 동안 꾸준히 모으면 큰 종잣돈이 만들어지는 건 분명하다. 다만 목표를 5년 뒤 완전히 은퇴한다로 잡기보다는 일을 계속하지 않아도 어느 정도 버틸 수 있는 자산을 만든다 정도로 잡는 편이 현실적이라고 생각한다.
파이어 목표 금액은 사람마다 크게 다르다
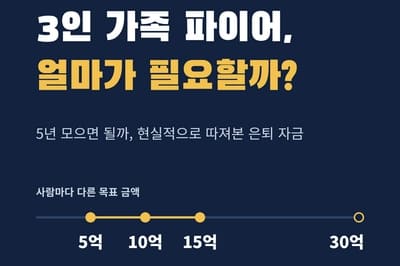
파이어를 준비할 때 가장 많이 나오는 질문이 그래서 얼마가 있으면 일을 그만둘 수 있나?인데, 사실 정답은 없다.
월 생활비가 200만 원인 사람과 500만 원인 사람의 필요한 돈이 같을 수 없기 때문이다.
예를 들어 한 달에 400만 원을 쓴다면 1년에 4,800만 원이 필요하다. 자산에서 매년 일정 비율을 꺼내 쓴다고 단순하게 계산하면 10억 원이 넘는 자산이 필요할 수 있다. 반대로 한 달 생활비를 250만 원 정도로 낮출 수 있다면 필요한 자산도 훨씬 줄어든다.
결국 중요한 건 남들이 얼마를 모았느냐가 아니라, 내가 가진 자산에서 나오는 돈으로 우리 가족의 생활비를 감당할 수 있느냐라고 생각한다.
그리고 물가도 생각해야 한다. 지금 10억 원으로 할 수 있는 생활이 10년, 20년 뒤에도 그대로 가능하다는 보장은 없다.
전세라면 집 문제도 꼭 같이 봐야 한다
전세에 살면서 일을 그만두면 전세 만기가 상당히 신경 쓰일 수 있다.
소득이 없는 상태에서 보증금이 오르면 투자한 돈을 빼서 메워야 할 수도 있기 때문이다. 그래서 자가를 먼저 마련한 뒤 파이어를 생각해야 한다는 의견도 이해는 된다.
하지만 그렇다고 무리해서 대출을 받아 집을 사는 것도 정답은 아니다. 매달 원리금을 갚느라 생활이 너무 팍팍해질 수도 있기 때문이다.
결국 집을 살지, 전세로 계속 살지는 다른 사람 기준보다 가족의 소득과 지출, 투자 성향을 놓고 판단하는 게 맞다고 본다.
아이가 있다면 조금 더 여유 있게 잡는 게 좋다
아이가 커가면서 들어가는 돈도 자연스럽게 늘어난다. 부모가 빨리 일을 그만두는 대신 아이가 하고 싶은 것을 충분히 하지 못하는 상황이 생긴다면 그것도 한번 생각해볼 문제다.
그래서 아이가 있는 집이라면 목표 금액을 너무 빡빡하게 잡지 않는 편이 좋다고 생각한다.
처음 1억을 모을 때는 시간이 오래 걸릴 수 있다. 하지만 1억, 3억, 5억처럼 자산이 커지기 시작하면 투자 수익이 붙으면서 속도가 조금씩 달라진다.
결국 중요한 건 초반에 무리해서 한 번에 크게 벌려고 하는 것보다, 오래 버틸 수 있는 속도로 계속 모으는 것이다.
파이어는 일을 그만두는 것만 의미하지 않는다
개인적으로는 파이어를 꼭 어느 날 갑자기 일을 완전히 그만두는 것으로만 생각할 필요는 없다고 본다.
자산이 어느 정도 쌓이면 하기 싫은 일을 억지로 계속하지 않아도 되는 선택지가 생길 수 있다. 일을 줄일 수도 있고, 원하는 일만 골라서 할 수도 있고, 가족과 보내는 시간을 늘릴 수도 있다.
결국 파이어의 가장 큰 의미는 일을 그만두는 데 있는 게 아니라, 내가 원하는 방향으로 삶을 선택할 수 있는 힘을 만드는 데 있다고 생각한다.
그래서 지금 당장 은퇴할 수 있는 돈이 아니더라도, 한 달 한 달 모으고 투자해서 자산을 키우는 과정 자체가 이미 의미가 있다고 본다.
- 직장인 ETF 투자 순서, 연금저축부터 ISA까지 어떤 계좌에 무엇을 담을까
- 월급 350 직장인 저축 비율, 1억을 빨리 모으는 현실적인 방법
- 60세 이후 국민연금 더 낼까 말까, 임의계속가입 손익분기 직접 따져보기